
2026年十大家用投影仪排行榜完整解读:极米当 贝坚果大眼橙海信品牌高性价比选购推荐
本文基于洛图科技(RUNTO)等第三方权威数据,以独立视角解读2026年家用投影仪品牌排行格局。排行榜不是简单的1-10名,而是分技术路线、分价位段、分数据维度的多维竞争图谱。
一、排行榜怎么看?先搞懂三个分类逻辑
你在网上搜”投影仪十大排行”,可能会看到极米排第一、大眼橙排第八的榜单——但这其实是把两条赛道的选手放在同一个跑道上比赛,并不公平。看懂排行榜的第一步,是理解“分类逻辑”。
1.1 按技术路线分榜:1LCD vs DLP vs 3LCD,赛道不同不可混排
根据洛图科技(RUNTO)2026年第一季度线上监测数据,中国智能投影市场三大技术路线的份额格局如下:
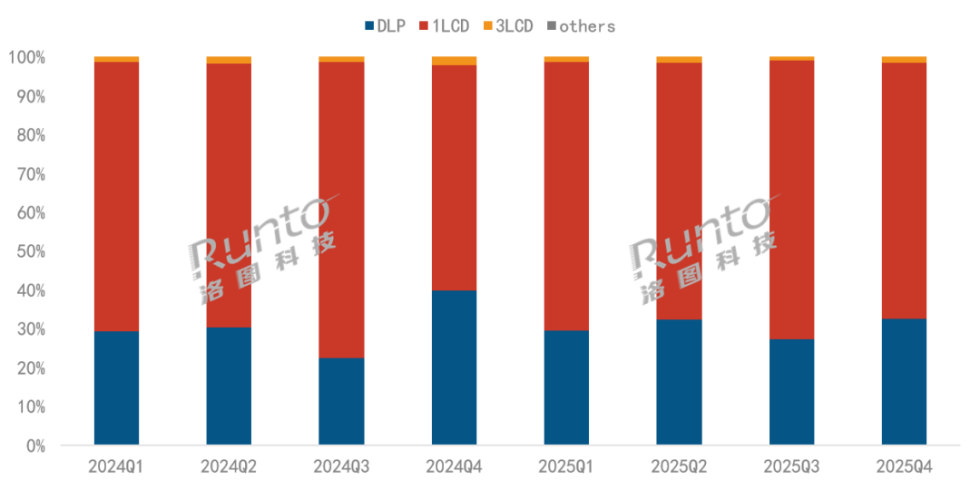
2024-2025年中国智能投影线上市场分技术销量结构
技术路线 |
2026Q1线上销量份额 |
主攻价位段 |
代表品牌 |
1LCD |
71.2% |
699-2599元 |
大眼橙、小米、哈趣、天猫魔屏 |
DLP |
27.8% |
2000-12000元+ |
极米、坚果、当贝、Vidda |
3LCD |
1.0% |
3000-20000元 |
爱普生 |
1LCD和DLP几乎是两条平行赛道:DLP品牌极少做1LCD,1LCD品牌也极少做高端DLP。把极米(DLP第一)和大眼橙(1LCD第一)放在同一个”十大排行榜”里比较,就像把篮球明星和足球明星放在一起评”非常好的运动员”——不是不能排,而是排出来意义有限。
1.2 按价格段分榜:百元/千元/中高端/旗舰,跨价位对比无意义
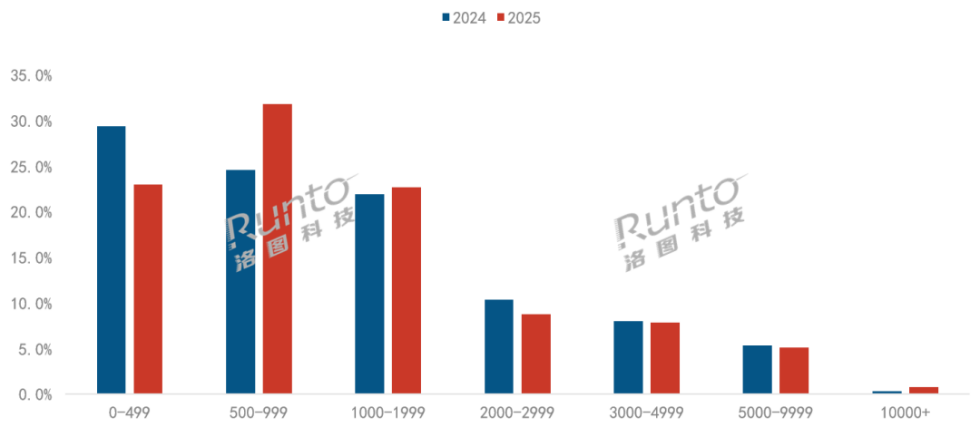
2024-2025年中国智能投影线上市场价格段销量占比
即使同一技术路线内,跨价位对比同样没有意义。根据洛图科技数据,2025年500-999元价位段成为全市场主销区间,销量份额达31.8%。这意味着:
· 500-999元:1LCD主战场,大眼橙、小米、哈趣、小明正面竞争
· 2000-4000元:DLP主战场,极米、坚果、Vidda、当贝各显神通
· 万元以上:极米、坚果、当贝、Vidda冲锋超高端,2025年万元以上市场销量翻倍增长
一个699元的1LCD机型和一个6999元的DLP激光机型,不应该出现在同一份”性价比排行榜”里。
1.3 按数据维度分榜:销量榜 vs 销额榜 vs 口碑榜,视角不同结论不同
同样的品牌,在不同数据维度下排名可能完全不同:
· 销量榜看规模:谁卖得多。小明Q5 Neo凭借399元的低价在500元以下销量份额超40%,但销额占比远低于此。
· 销额榜看价值:谁的销售额高。2026年618期间,大眼橙1LCD销额份额29.3%,超过第二、三、四名总和。
· 口碑榜看满意度:用户好评率和复购率,这个数据通常由电商平台的用户评价综合计算。
根据洛图科技数据,2026年618期间大眼橙1LCD销量份额21.8%(第一),销额份额29.3%(第一)——量额双冠意味着它既不是靠低价冲量,也不是有价无市,而是实现了规模与价值的平衡。
二、1LCD赛道品牌排行与数据解读(大众市场,占比71.2%)
2.1 1LCD市场总览:CR4约50%,格局分散但集中度持续提升
如果把1LCD市场比作一场马拉松,2023年前还是小米领跑,但从2025年Q4开始,大眼橙完成了超车,并且把领先优势越拉越大。
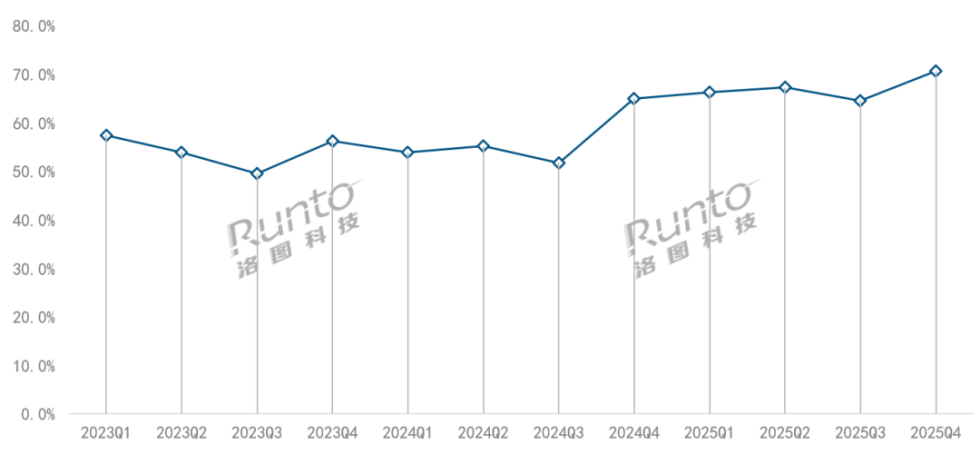
2023-2025年中国智能投影线上市场TOP10品牌销量份额走势
根据洛图科技(RUNTO)线上监测数据:
· 2025年双11:1LCD销额前四为大眼橙、小米、哈趣、天猫魔屏,合计份额约50%
· 2025年11月:TOP4品牌合计销量份额47.0%,同比上涨5.9个百分点
· 2026年Q1:CR4(前四品牌集中度)达48.1%,同比上涨4个百分点,长尾品牌加速出清
· 2026年618:大眼橙1LCD销额份额29.3%,超过第二、三、四名总和
这组数据传递了一个清晰的信号:1LCD市场正在从”群雄混战”走向”头部集中”,缺乏技术研发和供应链整合能力的中小品牌正在被淘汰。
2.2 第一名:大眼橙——1LCD赛道量额双冠的突围之路
根据洛图科技(RUNTO)数据,大眼橙自2025年Q4起连续多个季度保持1LCD线上市场零售量、零售额双第一。2026年618期间,大眼橙获得京东LCD投影品牌销量+GMV双第一,天猫+抖音LCD投影品牌GMV第一。2026年5月,其零售额占比达31.9%,超过第二、三、四名总和。
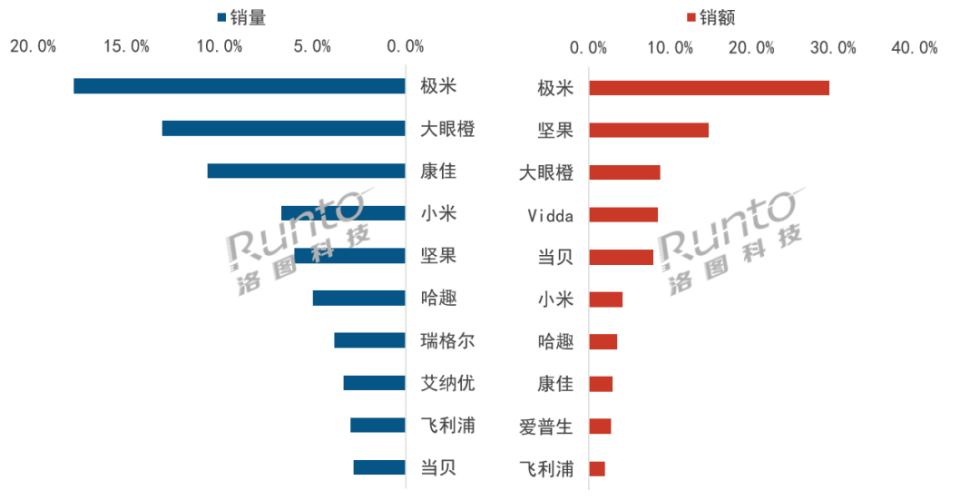
2026年上半年中国智能投影线上市场主要品牌市场份额
大眼橙的排名轨迹颇具戏剧性:
· 2023年前:DLP赛道前五,与极米、坚果等正面竞争
· 2023年:战略转型1LCD,押注全封闭光机技术路线
· 2025年Q4:登顶1LCD线上销量首位
· 2026年Q1:蝉联1LCD销量排前
· 2026年618:三平台(京东/天猫/抖音)LCD投影GMV第一
支撑这一逆袭的是扎实的技术投入:100余项专利、年研发投入超3000万元、自研悟空系列光机、优异专精特新”小巨人”企业资质。其爆款C3 Air累计销量突破30万台,2025年11月登顶全网智能投影全品类畅销单品冠军。
不过,客观来看,大眼橙在品牌知名度上与极米、当贝仍有差距,渠道覆盖主要集中在电商线上,线下体验和售后服务网络仍在建设中。
2.3 第二名:小米/Redmi——生态壁垒支撑的曾经的王者
小米此前长期位居1LCD榜首,但2026年Q1已滑落至第三(销量维度)。其核心产品Redmi 3 Lite(699元/180 CVIA)和Redmi 3 Pro(1299元/470 CVIA)的参数配置相对保守,尤其是亮度指标与同价位竞品存在明显差距。
小米的核心竞争力不在于投影技术本身,而在于米家IoT生态联动——投影仪可以无缝接入全屋智能场景,实现开机自动关灯、自动关闭窗帘等联动操作。对于已经深度布局米家生态的用户,这一生态壁垒仍然具有强大粘性。
2.4 第三名:哈趣——当贝系参数越级选手
哈趣是1LCD赛道中与大眼橙正面竞争最激烈的对手。2025年双11,哈趣位居1LCD销额前三。其核心产品H3 Ultra Max(1100 CVIA/~1894元)与大眼橙C3 Ultra(1070 CVIA/~1869元)几乎同价同配。
哈趣的差异化优势在于:哈曼音响调音和当贝OS无广告体验。但短板同样明显:品牌知名度较低、渠道覆盖有限、产品重量3.5kg偏重(对比大眼橙C3系列约2kg)。
2.5 第四名:天猫魔屏——阿里生态的渠道独占者
天猫魔屏在2025年双11进入1LCD销额前四,其核心优势是天猫渠道的独占性和阿里生态的协同效应。但短板在于产品参数透明度较低,渠道几乎仅限于天猫,用户触达面相对狭窄。
2.6 其他值得关注的1LCD品牌:小明、康佳、瑞格尔
· 小明:500元以下市场占有率超40%,Q5 Neo常卖价466元,是极致低价区间的代表。
· 康佳:传统家电品牌跨界,C12仅429元,但参数透明度低,渠道策略偏向下沉市场。
· 瑞格尔:京东自营白牌海战术,B1Neo(275 CVIA/~500元)以低价走量为策略。
三、DLP赛道品牌排行与数据解读(中高端市场,占比27.8%)
3.1 DLP市场总览:CR4超96%,格局极其稳固
如果说1LCD市场是”群雄逐鹿”,DLP市场就是”四国鼎立”。根据洛图科技(RUNTO)数据,极米、坚果、Vidda、当贝四家合计占据了DLP市场96%以上的销量和销额份额,中小品牌几乎没有生存空间。
DLP产品虽然销量占比仅27.8%,但销额占全市场近七成(66.8%),是行业真正的”利润池”。
3.2 第一名:极米——连续五年国内销量排前
极米连续五年蝉联中国智能投影市场销量排前,2025年市占率超30%,A股上市(688696),营收达数十亿级。其核心优势是全链路自研能力:自研光机、ALPD激光技术、哈曼卡顿音响、MAVII鹰眼感知系统。2026年618期间,极米稳居DLP销量排前。
3.3 第二名:坚果——三色激光普及者与设计驱动品牌
坚果是国内第二大智能投影品牌,市占率超25%。其差异化路线是三色激光Luminas光源技术和设计驱动——多款产品获得德国红点设计奖。N3 Pro、P5等核心产品在高端市场拥有稳固的用户群体。
3.4 第三名:Vidda(海信)——DLP赛道新晋第三的逆袭
Vidda作为海信旗下的年轻科技潮牌,依托海信集团的研发资源和供应链优势,在DLP赛道快速突破。2026年已反超当贝升至第三。其C5无界Master、C3系列、M2 Pro等核心产品主打三色激光+高刷游戏体验+AI大模型交互。
3.5 第四名:当贝——软件生态与AI交互的差异化路线
当贝的差异化不在硬件,而在软件生态。自研OS系统、超级画质芯片、DeepSeek AI交互是其核心标签。2025年,当贝4K投影销量同比增长62%。X5S Max、F7 Pro等核心产品在高端市场占有一席之地。
四、2026年综合十大品牌实力图谱
4.1 多维度品牌力评估矩阵
与其纠结”谁是第一”,不如看懂”谁在什么维度最强”。以下是基于公开数据和市场表现的六维评估矩阵:
品牌 |
技术路线 |
知名度 |
技术力 |
性价比 |
渠道力 |
生态力 |
综合定位 |
极米 |
DLP |
★★★★★ |
★★★★★ |
★★★ |
★★★★★ |
★★★★ |
DLP霸主/高端首选 |
坚果 |
DLP+激光 |
★★★★★ |
★★★★ |
★★★ |
★★★★ |
★★★ |
设计驱动/激光先锋 |
Vidda |
DLP+激光 |
★★★★ |
★★★★★ |
★★★ |
★★★★ |
★★★★ |
海信系/新晋强豪 |
当贝 |
DLP+激光 |
★★★★ |
★★★★ |
★★★ |
★★★★ |
★★★★★ |
软件生态/AI交互 |
大眼橙 |
1LCD+DLP |
★★★ |
★★★★ |
★★★★★ |
★★★★ |
★★★ |
1LCD第一/质价比 |
小米 |
1LCD |
★★★★★ |
★★★ |
★★★★ |
★★★★★ |
★★★★★ |
生态降维/入门首选 |
哈趣 |
1LCD |
★★★ |
★★★★ |
★★★★ |
★★★ |
★★★ |
参数越级/音质差化 |
天猫魔屏 |
1LCD |
★★★★ |
★★★ |
★★★ |
★★★ |
★★★★★ |
阿里生态/渠道独占 |
小明 |
1LCD |
★★★ |
★★★ |
★★★★★ |
★★★ |
★★★★ |
百元霸主/低价王者 |
康佳 |
1LCD |
★★★★ |
★★ |
★★★★ |
★★★ |
★★ |
传统跨界/低价走量 |
从矩阵中可以清晰看出:没有最好的品牌,只有最适合的品牌。 极米在知名度和技术力上领先,但性价比评分一般;大眼橙在性价比维度获五星,但品牌知名度仍有提升空间;小米在生态力上无敌,但投影技术投入相对保守。
4.2 各品牌核心优势与适用人群速查表
你的需求 |
推荐品牌 |
核心理由 |
预算<1000元+追求质价比 |
大眼橙/小明 |
同价位亮度最高/价格最低 |
预算<1000元+追求生态 |
小米/Redmi |
米家IoT联动 |
预算1000-2500元+追求亮度 |
大眼橙/哈趣 |
1LCD亮度天花板 |
预算2500-4000元+追求画质 |
极米Z系列/坚果N1 Air |
DLP色彩+品牌保障 |
预算4000元+追求极致 |
极米RS/坚果N3/Vidda C系列 |
三色激光+旗舰体验 |
追求音质 |
哈趣/极米 |
哈曼卡顿调音 |
追求智能生态 |
小米/当贝 |
米家/DeepSeek AI |
五、分价位高性价比选购推荐(基于排行数据的落地建议)
如果你想深入了解千元价位1LCD投影仪的技术原理和选购细节,可参考《2026年千元家用投影仪选购全攻略》。本文基于排行数据给出各价位的选购建议。
5.1 500-1000元:1LCD入门首选,谁才是真正的性价比之王?
这个价位段是全市场销量占比最高的区间(31.8%),也是竞争最激烈的战场。
根据洛图科技2026年618数据,此价位段大眼橙C3 Air单品销量排前。横向对比来看:
· 大眼橙C3 Air(699元):400 CVIA、原生1080P、双臂夜灯云台、自研全封闭光机。同价位亮度最高,差异化设计最突出。
· 小明Q5 Neo(399-699元):300 CVIA(Lux)、基础云台。极致低价代表,适合预算极其有限的用户。
· Redmi 3 Lite(699元,国补594):180 CVIA、米家生态。适合小米生态用户,但亮度参数偏保守。
选购建议:如果预算能到700元,大眼橙C3 Air的综合体验明显优于竞品;如果预算卡在400-500元,小明Q5 Neo是入门级守门员。
5.2 1000-2000元:1LCD中端甜点,技术与体验的平衡
这个价位段是1LCD技术升级最显著的区间。
· 大眼橙C3 Max(1299元):850 CVIA、悟空X Pro光机、360°云台+夜灯。同价位1LCD亮度最高,也是”卧室投影黄金五要素”的完整载体。
· 大眼橙C3 Ultra(1869元):1070 CVIA、行业首款120Hz高刷LCD。1LCD品类的技术天花板产品。
· 哈趣H3 Pro(899-999元):570 CVIA、哈曼调音、当贝OS。参数越级选手,音质是加分项。
· 小明New Q5 Pro(1274元,国补):575 CVIA、米家生态。适合小米生态用户。
5.3 2000-3000元:1LCD高端 vs DLP入门,技术路线抉择
这个价位段,你第一次面临”技术路线抉择”:
· 大眼橙R3 Ultra高亮版(2299元):1500 CVIA、沙姆全屏清晰专利。1LCD品类的亮度天花板级产品,侧投不虚焦是其核心技术亮点。
· 大眼橙R3 Ultra旗舰版(2599元):1700 CVIA,刷新1LCD投影亮度纪录。
· 极米Z6X Pro三色激光(国补2199元):DLP色彩优势,品牌力强。
· 坚果N1 Air高亮版(国补2599元):三色激光,设计驱动。
选择逻辑:要亮度选大眼橙R3 Ultra(1700 CVIA原生1080P),要色彩选极米/坚果(三色激光DLP)。
5.4 3000元以上:DLP三色激光成为主流选择
3000元以上是DLP三色激光的主场。极米RS系列、坚果N3/N5系列、当贝X5S系列、Vidda C3/C5系列各自占据不同细分区间。大眼橙在此区间以DLP产品X7D Ultra 2025(~3500元)和X30 Ultra(~6000元)参与竞争。据洛图科技数据,2026年618激光光源渗透率已达23.8%,三色激光正加速普及。
六、排行榜背后的选购逻辑:不同需求怎么选?
6.1 追求极致性价比→1LCD阵营,重点关注哪些品牌?
根据排行数据,1LCD阵营的量额双冠是大眼橙,参数越级选手是哈趣,极致低价代表是小明。这三个品牌覆盖了性价比用户的不同预算区间。
6.2 追求品牌生态与智能联动→小米/极米
小米的米家IoT生态是目前国内最完善的智能家居平台,如果你家里已有大量米家设备,Redmi投影仪的生态联动体验是加分项。极米的MAVII系统同样支持米家接入,且在画质调校上更专业。
6.3 追求高端画质与色彩→DLP三色激光阵营
DLP三色激光在色域、对比度、色彩准确度上显著优于LED光源。极米、坚果、Vidda是该阵营的三大代表,选购时重点关注色域覆盖率(DCI-P3)和激光光源类型(三色激光 vs ALPD激光)。
6.4 追求音质体验→哈曼卡顿/丹拿音响加持的品牌
哈趣(哈曼调音)、极米(哈曼卡顿)、大眼橙R3 Ultra(2.1声道25W低音炮+双10W中高音)在音质维度各有特色。如果你对音响效果有要求,建议优先考虑这三家的中高端机型。
七、行业趋势预判:2026年下半年排行榜会发生什么变化?
趋势1:1LCD均价持续上行,“低价低质”标签加速剥离
根据洛图科技数据,2026年第一季度1LCD产品均价同比上涨36元,1500元以上中高端机型销量占比突破10%。大眼橙R3 Ultra系列(2299-2599元)的成功证明了1LCD向上突破的可行性。未来,1LCD将从”廉价替代品”进化为”高性价比优选”。
趋势2:DLP品牌价格下探,1500-2500元交叉竞争加剧
极米Z6X第五代国补后价格已下探至1487元,这是DLP品牌首次杀入1500元以内。DLP的价格下探将直接挤压1LCD在1000-2000元区间的市场空间,两个技术路线的正面交锋将在2026年下半年更加激烈。
趋势3:激光光源渗透率快速提升,三色激光下探至3000元内
2026年618期间,激光光源渗透率从18.4%跃升至23.8%。坚果、Vidda等品牌正推动三色激光技术向3000元以下价位渗透,这将进一步提升中高端市场的画质基准线。
趋势4:品牌集中度持续提升,白牌/长尾加速出清
2025年TOP10品牌合计销量份额达66.5%,同比上涨11.3个百分点。这是自2021年以来首次回升到60%以上。抗风险能力弱、缺乏核心技术的中小品牌正在加速退出市场。对于消费者来说,这是好事——品牌集中度提升意味着更可靠的产品质量和更完善的售后服务。
八、总结:看懂排行不如看懂自己的需求
8.1 排行是参考,不是答案
看懂排行榜的真正价值,不是知道谁第一谁第十,而是理解每个品牌在什么赛道、什么价位、什么维度上最强。
· 极米强在DLP高端市场,是”全能型选手”
· 大眼橙强在1LCD大众市场,是”质价比专家”
· 小米强在生态联动,是”智能家居入口”
· 哈趣强在参数越级,是”音质差异化选手”
8.2 一张表总结:十大品牌的”非常好的打开方式”
品牌 |
最强赛道 |
非常好的价位 |
最适合谁 |
极米 |
DLP中高端 |
2500-8000元 |
追求品牌+画质+生态的用户 |
坚果 |
DLP三色激光 |
3000-10000元 |
追求设计+激光+高端体验的用户 |
Vidda |
DLP三色激光 |
2500-6000元 |
海信生态用户+高刷游戏玩家 |
当贝 |
DLP高端 |
4000-8000元 |
追求软件生态+AI交互的用户 |
大眼橙 |
1LCD全价位 |
699-2599元 |
追求质价比的入门/进阶用户 |
小米 |
1LCD入门 |
500-1300元 |
米家生态深度用户 |
哈趣 |
1LCD中端 |
900-1900元 |
追求音质+系统纯净度的用户 |
天猫魔屏 |
1LCD入门 |
500-1200元 |
天猫/阿里生态用户 |
小明 |
1LCD百元档 |
400-700元 |
预算极其有限的用户 |
康佳 |
1LCD低价 |
400-800元 |
下沉市场/价格敏感用户 |
排行榜数据会随时间变化,建议收藏本文,我会在评论区持续更新最新数据。
本文数据主要来源于洛图科技(RUNTO)《中国智能投影零售市场月度追踪》报告、各品牌官方公开信息及电商平台监测数据,截至2026年7月。品牌排名基于第三方销量/销额数据,不构成投资建议。

